
Французская Schneider Electric 5 октября объявила о крупнейшем приобретении в своей истории: компания заключила соглашение о покупке американской PTC за $22,6 млрд. Закрытие сделки ожидается к III кварталу 2027 года после одобрения акционерами PTC и регулирующими органами.
Для рынка инженерного ПО это событие гораздо более заметное, чем обычная крупная сделка по слиянию и поглощению. PTC — одна из четырёх компаний, которые на протяжении десятилетий определяли развитие мирового CAD/PLM наряду с Autodesk, Dassault Systèmes и Siemens Digital Industries Software.
PTC: великие технологии и сравнительно небольшой бизнес
PTC Inc., первоначально Parametric Technology Corporation, была основана 15 мая 1985 года Самуэлем Гейсбергом (Samuel P. Geisberg). Выходец из СССР, математик Гейсберг построил компанию вокруг идеи параметрического проектирования, которая радикально изменила САПР того времени. В дальнейшем Pro/ENGINEER (ныне Creo) стал одним из классических мировых САПР, а Windchill — одной из ведущих PLM-систем.
Со времени своего основания (2004) и до сравнительно недавнего времени портал isicad.ru подробно и постоянно отражал всё существенно относящееся к PTC – разумеется, как и к другим лидерам отрасли. Сейчас на портале размещено 217 публикаций, в заголовке которых встречается слово “PTC”. Особое внимание стоит обратить на две статьи Д.Ушакова о PTC: «Да здравствует параметрическая революция!» и «30 лет Pro/ENGINEER: воспоминания о прошлом и размышления о будущем параметрического моделирования в САПР».
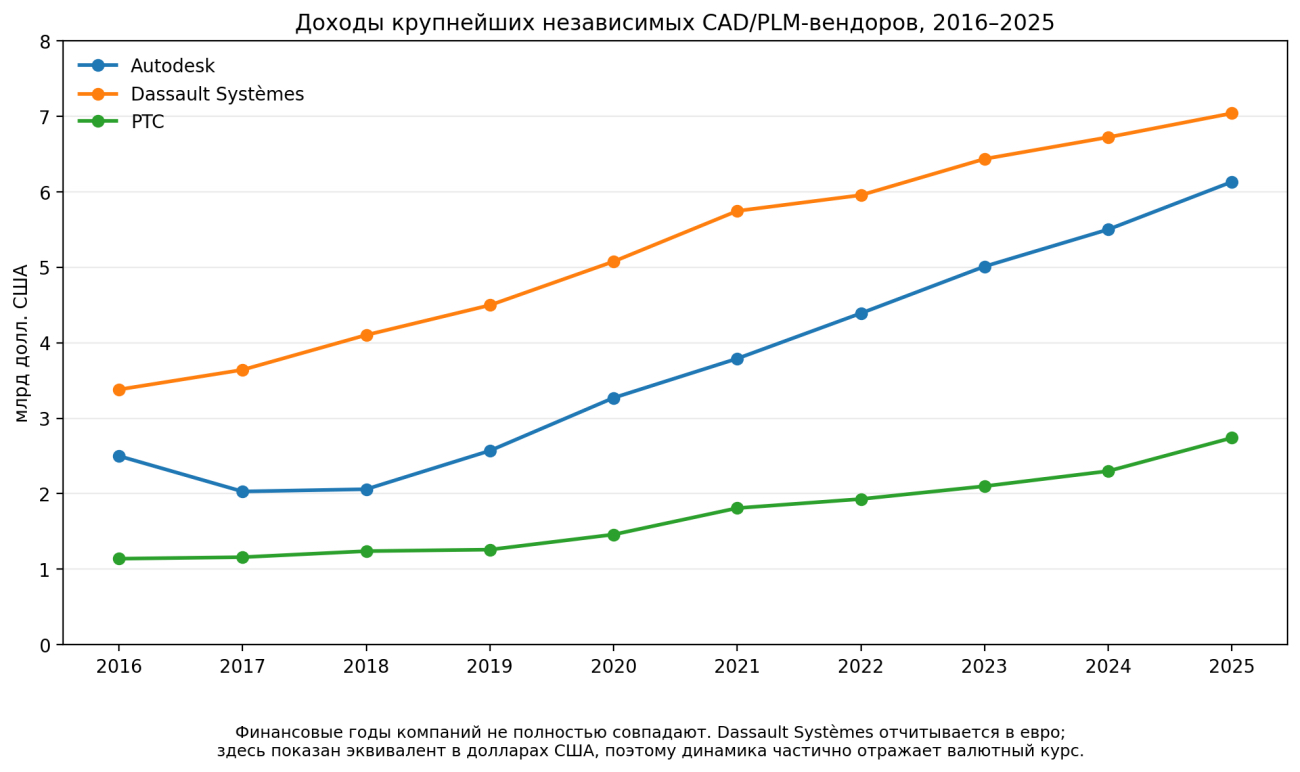
Давняя особенность PTC: технологический вес компании заметно превосходил её финансовый масштаб. Это хорошо видно при сравнении доходов трёх независимых публичных CAD/PLM-вендоров. Как видно, за 2016–2025 годы доход PTC вырос примерно с $1,1 млрд до $2,8 млрд, однако разрыв с Autodesk и Dassault Systèmes сохранился: к 2025 году обе эти компании находились уже примерно на уровне $7 млрд.
Зачем PTC понадобилась Schneider Electric
Schneider Electric — французская промышленно-технологическая группа с историей, уходящей в XIX век. Сегодня её основные области — управление энергией и промышленная автоматизация, а в последние годы всё большую роль играют промышленное ПО, дата-центры и ИИ. В 2025 году выручка Schneider впервые превысила €40 млрд, чистая прибыль — €4,2 млрд. Рыночная капитализация Schneider Electric на 9 октября 2026 года составляла около €149 млрд.
Итак, PTC покупает не просто более крупного конкурента по рынку ПО, а промышленного гиганта совершенно другого масштаба. Логика сделки достаточно ясная: Schneider уже располагает сильными позициями в автоматизации и управлении энергией, владеет промышленной software-компанией AVEVA и в 2026 году приобрела специализирующуюся на industrial AI и данных Cognite. PTC добавляет к этому цепочку проектирование продукта → инженерные данные → PLM → производство и эксплуатация. Сама Schneider говорит о создании крупного бизнеса industrial software и AI и рассчитывает получить около €250 млн экономии затрат и примерно €800 млн дополнительной выручки за счёт синергии.
CAD/PLM — самостоятельная отрасль или часть более крупных платформ?
Сделка заставляет посмотреть шире и на судьбу самого рынка CAD/PLM. На фоне ИИ, облачных платформ, цифровых двойников и объединения инженерных и эксплуатационных данных классический CAD/PLM-вендор уже не обязательно является наиболее естественной конечной формой такого бизнеса.
Возможно, со временем самостоятельных крупных CAD/PLM-компаний вообще станет меньше. И в этом нет ничего драматического. Хорошее поглощение может дать инженерной технологии значительно больший рынок и ресурсы.
Очевидный пример — UGS Corporation. В 2007 году Siemens приобрела UGS за $3,5 млрд. Тогда Siemens прямо объясняла сделку желанием впервые объединить software и hardware на протяжении полного жизненного цикла изделия. Сегодня наследник UGS — Siemens Digital Industries Software — занимает исключительно сильное положение, а Siemens называет приобретение UGS одним из важнейших шагов, позволивших концерну занять нынешние позиции в цифровизации промышленности. В этом смысле покупка PTC компанией Schneider Electric выглядит почти как повторение той же стратегической идеи двадцать лет спустя — только теперь к CAD + PLM + промышленной автоматизации добавляется ещё и ИИ.
Есть, однако, и другая сторона. Рынок встретил сделку без восторга: после объявления акции Schneider упали примерно на 10%, тогда как PTC резко выросли. Инвесторов беспокоят высокая цена покупки и неопределённость того, насколько быстро обещанная синергия превратится в прибыль. Показательно и то, что одним из рисков аналитики называют именно ИИ: инвесторы пока не уверены, увеличит ли ИИ ценность традиционных инженерных software-платформ или, наоборот, начнёт разрушать привычную экономику этого рынка.
Всё же стратегически сделка выглядит логичной. PTC получает ресурсы огромной промышленной группы и доступ к её клиентской базе, а Schneider — недостающий слой инженерных данных и средств создания продукта. Если интеграция окажется успешной, Creo и Windchill могут чувствовать себя внутри Schneider не хуже, чем NX и Teamcenter чувствуют себя внутри Siemens.
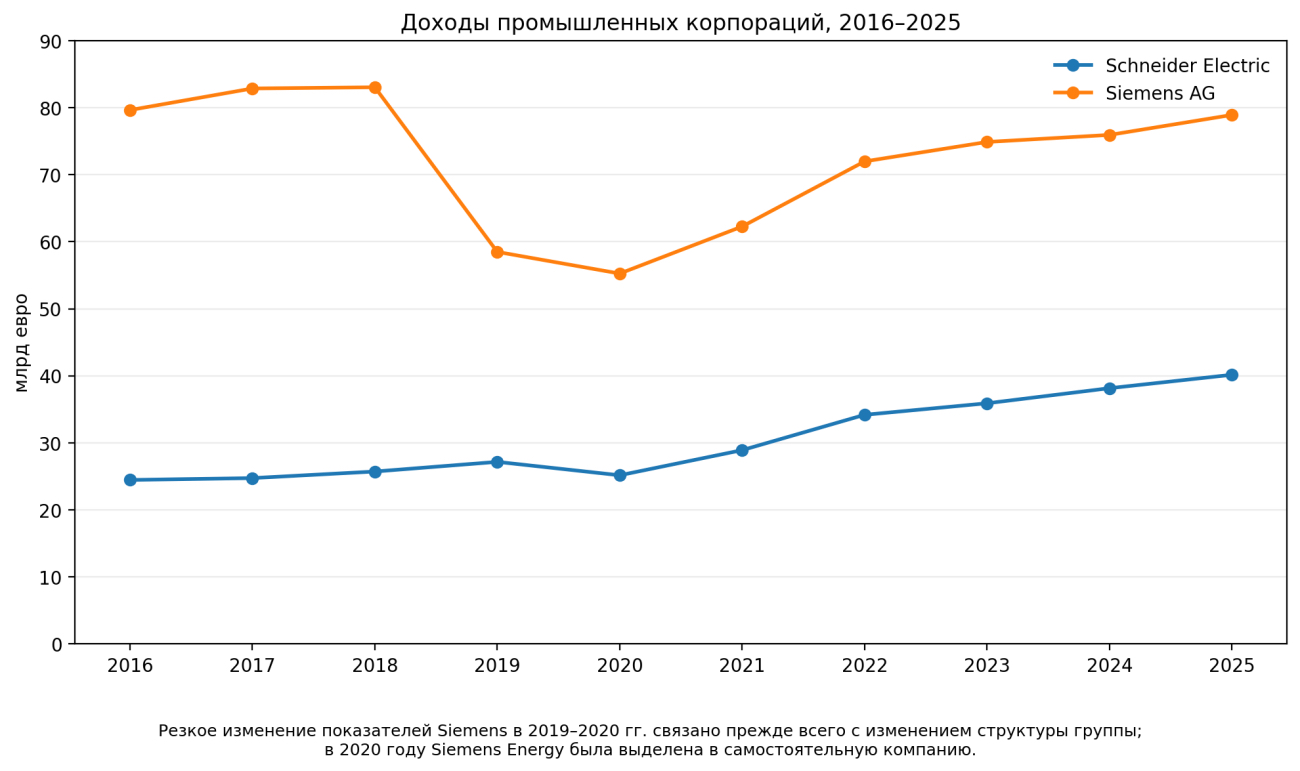
В результате поглощения PTC нынешняя «большая четвёрка» мирового CAD/PLM может фактически превратится в две независимые software-компании и две инженерные платформы внутри промышленных концернов: Autodesk, Dassault Systèmes, PTC/Schneider и Siemens Digital Industries Software. При этом доходы и вообще вес концернов на порядок превосходит соответствующие параметры независимых CAD-вендоров.
Вообще, будущее независимого CAD/PLM-вендора становится менее очевидным, поскольку центр тяжести смещается от отдельной инженерной программы к интегрированным промышленным платформам данных, роботизации и ИИ. См. также В опасности ли мировой САПР?.